1
围绕文章主旨、阅读节奏与信息层次进行优化,让读者进入正文前就能快速理解主题重心与阅读价值。
投资者内参丨易烊铭 A股下半年持续表现疲弱,科创50与创业板指数从6月底高点回撤至今已接近45%;港股尤其是恒生科技指数自去年10月高点以来持续下跌,并基本跌回“924”行情原点,市场情绪明显降温。 面对大幅回调,市场何时见底、在什么条件下能够见底,成为投资者当下最为关心的话题。11月1日,中金公司研究部董事总经理、首席港股与海外策略分析师刘刚团队发布最新报告《市场如何见底?》,通过对比历史周期,系统拆解了市场底部的形成逻辑。 刘刚团队称,对港股和A股的调整并不完全意外,核心原因在于居民部门信用脉冲回落持续拖累市场表现,尤其是内需敞口较大的方向。 同时,中金指出,低估值和超卖情绪能够提供短期反弹的赔率,但要实现趋势性反转,关键仍在于居民信用周期的实质改善,以及财政政策进一步发力。 港股为何总是“领先”A股? 中金发现,过去两轮中国市场起伏周期中,港股不仅领先A股见顶,也更早见底。 先说顶部。2021年2月恒科见顶,领先创业板约8-9个月;本轮恒科于2025年10月见顶,同样领先创业板8-9个月。 中金认为,这一现象主要源于两地市场的行业结构、定价机制和资金偏好差异。 首先,港股对经济周期尤其是居民信用周期更加敏感。恒生科技指数互联网、电商、消费电子等泛消费板块权重较高,恒生指数还包含较多金融、地产等信用敏感行业。当居民信用收缩、地产销售和消费需求走弱时,港股盈利预期和估值更容易率先承压。 相比之下,A股成长板块能够依靠产业景气度延续行情。本轮AI硬件、算力及部分出口链条的高景气,使A股科技成长行情延续至今年6月底。 其次,港股作为离岸市场,更容易受到全球资金风险偏好变化的影响。当国内盈利预期放缓或其他市场相对回报更具吸引力时,海外投资者可能率先降低港股配置,推动估值收缩。 再说底部。市场通常将“924”视为上一轮行情起点,但港股“真正”的底部早在2024年1月底便已出现,领先A股约8个月。 中金认为,当时市场企稳更多源于投资者避险需求,以及对稳定股东回报的追逐。港股红利资产占比更高、股息率更具优势,加上保险资金配置港股红利的股息税优势,使红利策略在市场不确定性较高时更容易成为资金避风港。 港股“三年一轮”周期非巧合 中金指出,港股过去十年基本遵循“一年修复、一年大牛、一年大跌、一年震荡”的规律,俗称“一次管三年、三年等一次”。 2016年、2019年和2024年,港股分别出现重要底部;2017年、2021年和2025年则分别形成阶段性顶部。 这一规律并非单纯巧合,而是信用周期、资金供求和政策传导共同作用的结果。在中金看来,信用周期决定市场中期趋势,资金供求与交易行为则影响市场拐点。 从历史经验看,居民信贷脉冲顶部与恒生科技指数顶部基本同步至领先约12个月;而市场见底后,库存周期往往仍需10至17个月才能完成调整。 与此同时,政策从局部托底到全面发力也存在时间差。2023年6月货币政策开始局部托底,直到2024年“924”才迎来更全面的政策转向,间隔约15个月。 政策传导、商业周期调整以及市场资金出清相互叠加,最终形成了港股大致三年一轮的周期特征。 复盘“924”:市场底与政策底非同一时点 2024年的市场见底过程,为当前提供了最直接参照。中金认为,2024年市场见底可以分为两个阶段。 第一阶段:2024年初形成价格底。经历2021年以来的持续调整后,2024年1月底恒生科技指数动态市盈率降至12.9倍,动态股权风险溢价升至4.3%,估值与情绪调整已相当充分。 与此同时,机构配置降至低位,港股上市公司回购显著增加。2024年港股回购金额约2655亿港元,较2023年的约1268亿港元增长109%。低估值、低配置、红利资产受追捧以及公司回购,共同推动港股率先企稳。 第二阶段:“924”推动市场修复扩散。2024年初的政策措施仍以局部托底为主,直到9月24日,降准降息、降低存量房贷利率和首付比例、支持资本市场及回购增持等一揽子政策集中推出,政策预期才出现全面转向。 此后,市场由阶段性企稳走向更广泛的修复。 中金强调,2024年初的市场底更多是估值和情绪调整充分后的价格底,而“924”则是政策预期全面转向、A股完成底部修复以及港股行情扩散的关键节点。 当前市场与2024年初有何不同? 中金指出,当前市场已经具备部分底部特征,但距离2024年初的极端状态仍有差距。 估值和情绪方面。对比2024年初,当前恒科动态市盈率13.1倍、动态股权风险溢价3.9%,较2024年1月底和9月16日仍分别低0.4和0.9个百分点,虽然恒科较2025年10月高点回撤44%,但风险溢价尚未回到当时极端水平。 机构仓位方面。当前接近2024年初主动外资和公募仓位的低点。截至今年9月末,主动外资配置中国比例约5.7%,较2024年初高0.7个百分点,主动公募港

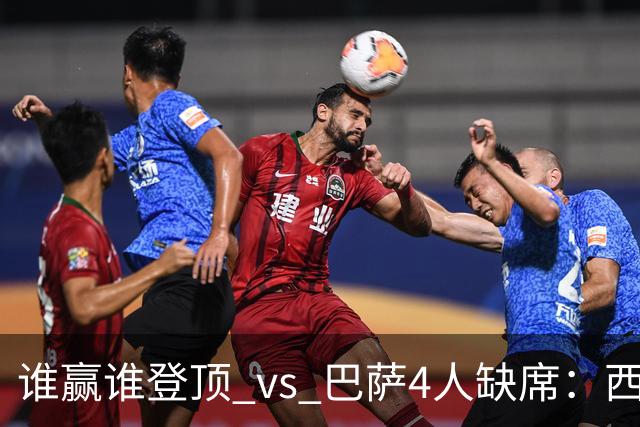
夏天他强烈想穿巴萨球衣,十一月他站在了巴萨对面 阿尔瓦雷斯在今年夏天,怀揣着十分强烈的意愿想要加盟巴塞罗那。 这桩转会最终没能落地,他也继续留在马德里竞技效力。 巴萨送走莱万和费兰·托雷斯,斥资1000万欧元引入热苏斯,之后弗里克做出当时看似应急的安排,把原本踢边锋的拉菲尼亚调整到中锋位置。 拉菲尼亚曾经对自己所处的这一位置心存疑虑。这名依仗速度、擅长边路突击的球员,被安排到禁区腹地后,要直面中卫
今天的股市早盘与午盘变化很大,早盘上证指数还涨至3699点附近,创业板涨幅超1.5%,结果下午的行情,三个股指冲高回落了,两市的个股有4000多只调整。 很奇怪,为什么午后股市在放大调整,创业板上午涨幅1.5%,下午有2%的跌幅,理由是什么? 还有一点,若是这样的走势,是不是表示三个股指有调整的风险?或者是午盘是在清洗筹码,为上证指数后续突破3700点酝酿机会?我讲下盘面的情况。 今天跌破3660
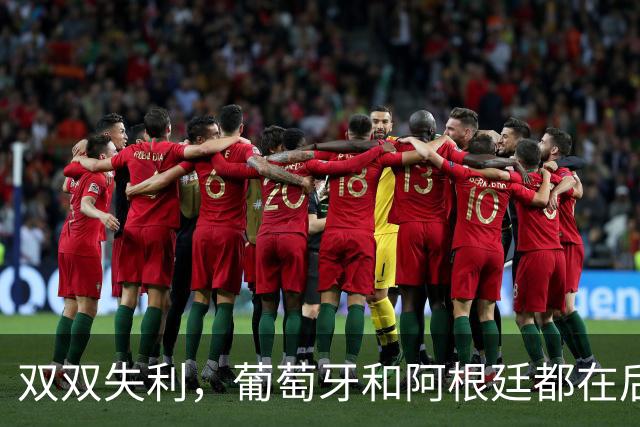
在C罗和梅西相继告别国家队后,葡萄牙队和阿根廷队都在没有两位传奇球星的首场比赛中遭遇了失利。 在C罗宣布从葡萄牙国家队退役后,葡萄牙队在欧国联A级联赛第5轮主场1-4惨败丹麦。 而在梅西告别阿根廷队后的首场比赛中,阿根廷同样未能取得胜利。国际友谊赛中,阿根廷主场1-2不敌乌拉圭。 两位统治足坛多年的传奇相继离开国家队,葡萄牙和阿根廷也迎来了各自的新篇章。 巧合的是,两支球队的新篇章,都以一场失利开
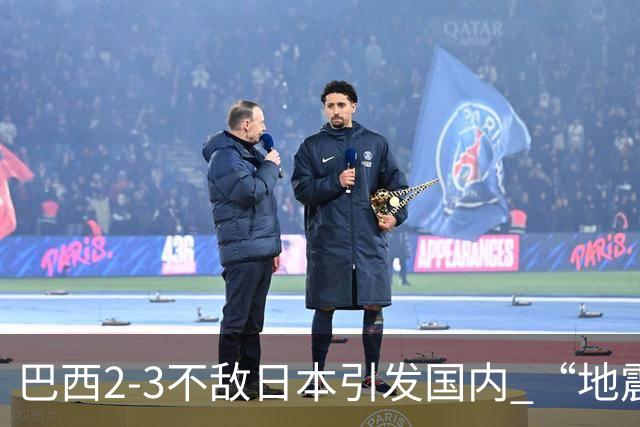
在不久前结束的一场友谊赛里,日本队爆冷以3-2战胜了巴西队,近两年内第二次击败桑巴军团,报了世界杯输球的一箭之仇。而这场失利,也引发了巴西国内的“地震”。过往根本不被他们放在眼里的亚洲球队,如今已经渐渐成为巴西队难以击败的劲敌,这让素来骄傲的巴西球迷自然是难以接受。传奇球星罗马里奥还公开发声,将矛头对准了主教练安切洛蒂,他呼吁巴西足协尽快炒掉这位意大利教头,不要再让其误人子弟! 去年10月份的友谊
历史的血泪会教你认清现实,说白了,日本向来是一个为达目的,不择手段的国家,曾经在“侵华战争”中,他们多次用十分残忍的手段,残害中国的人民,妄想“吞并中国的领土”。 很多人刷到日本的新闻,总觉得那都是离我们很远的事,就算有摩擦,也吵不起来,更不会真走到开战那一步。可大家看看 11 月这短短十几天里公开的消息,就会发现,很多事情早就不是我们想象的样子。 历史上的教训摆在前面,再加上眼下持续加码的军